Deutsch-Französisch
Deutsch-französische Steuer- und Rechtsberatung direkt an der Grenze
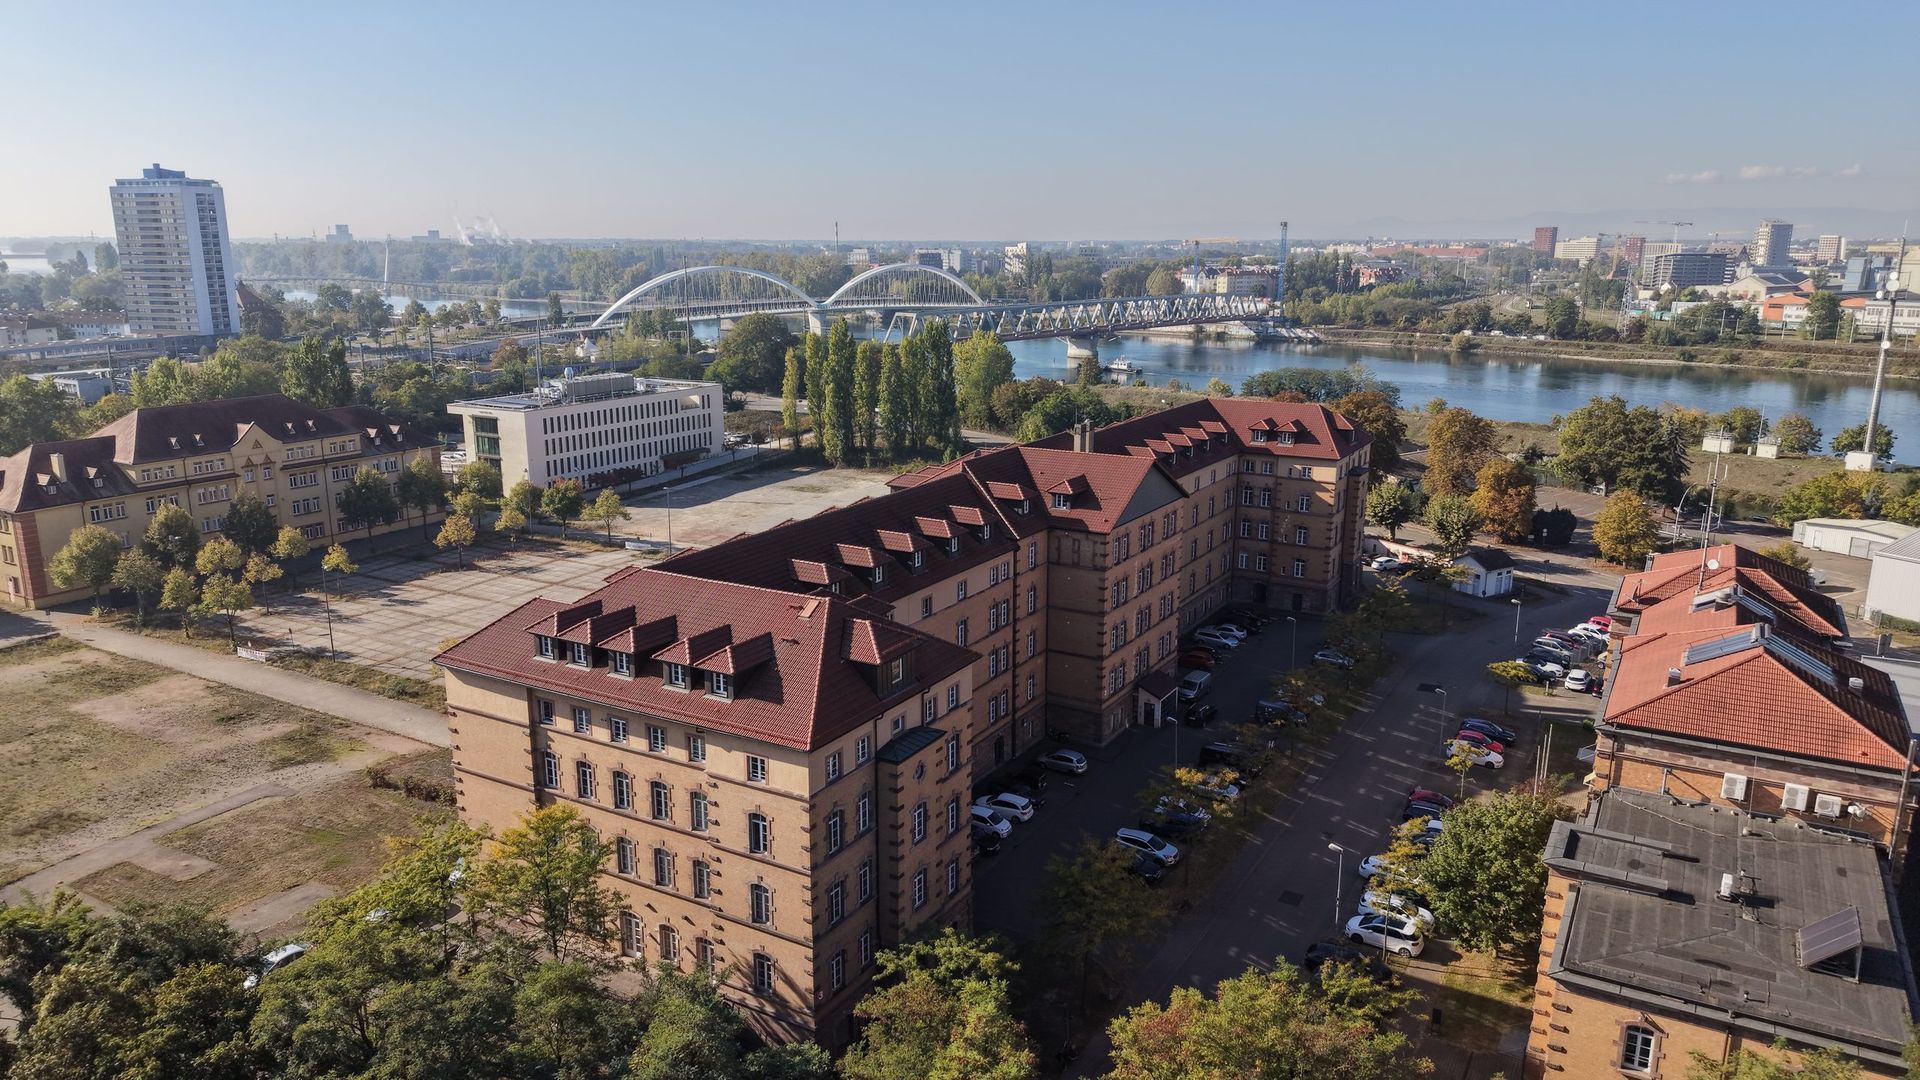
Unser Hauptsitz in Kehl liegt am Rhein, gegenüber von Straßburg. Ein Team aus mindestens zweisprachigen Mitarbeitenden verschiedener Nationalitäten berät Sie im deutschen Steuer- und Wirtschaftsrecht, auf Französisch, Deutsch oder Englisch.
- 5,0 von 5 Sternen bei Google 5,0 von 5 Sternen aus 5 Bewertungen bei Google, Stand 23.09.2026. Die Bewertungen stammen aus unserem Google-Unternehmensprofil. Wir prüfen nicht, ob sie von Personen stammen, die unsere Leistungen tatsächlich in Anspruch genommen haben.
-

-
Täglich an der Grenze
Die Fragen, die wir täglich beantworten
Unternehmen, Menschen und Waren überschreiten Grenzen. Diese Fragen stellen uns Mandanten an der Grenze zu Frankreich jeden Tag.
- Wo sind Steuern zu zahlen?
- Welches Recht gilt, etwa für Kauf- oder Arbeitsverträge?
- Wo sind Sozialabgaben fällig?
- Wo sind Meldungen zu machen?
Leistungen
Unsere grenzüberschreitenden Leistungen
Daraus ist ein grenzüberschreitender Service entstanden. Stoßen wir an Grenzen, arbeiten wir mit Kollegen im Ausland zusammen.
-
Anwendung und Auslegung von Doppelbesteuerungsabkommen
-
Gestaltung ausländischer Investitionen in Deutschland
-
Verrechnungspreise, Lizenzen und Umlagen in der Gruppe
-
Internationale Steuerbelastungsvergleiche
-
Grenzüberschreitende Optimierung
-
Grenzgänger
-
Internationale Mitarbeiterentsendung
-
Unternehmenstransaktionen in Deutschland Neugründung oder Kauf, Wahl der passenden Rechtsform.
-
Grenzüberschreitende Zwangsvollstreckung Für ausländische Gläubiger gegenüber Schuldnern in Deutschland.
Investieren in Deutschland
Wer als internationales Unternehmen in Deutschland tätig ist oder starten möchte, muss sich in einem anderen rechtlichen und steuerlichen Umfeld orientieren. Wir beraten bei der Wahl zwischen Neugründung und Kauf und bei der passenden Rechtsform, wirtschaftlich, rechtlich und steuerlich. Die Anbindung an das Unternehmen im Herkunftsland planen wir gleich mit.
Französische Unternehmen in Deutschland
Für französische Unternehmen übernehmen wir, was in Deutschland anfällt: Gründung der Gesellschaft oder Zweigniederlassung, Buchhaltung mit Auswertungen auf Französisch, Lohnabrechnung, Umsatzsteuer und Jahresabschluss. Ein Ansprechpartner bei uns behält den Überblick.
Deutsche Unternehmen in Frankreich
Für deutsche Unternehmen mit Geschäft in Frankreich klären wir die deutsche Seite. Wo französisches Recht gefragt ist, arbeiten wir mit Partnern zusammen.
Mitarbeiter über die Grenze schicken
Arbeiten Beschäftigte in einem Land und wohnen im anderen, oder sind sie in mehreren Ländern tätig, stellen sich drei Fragen: Wo wird der Lohn besteuert, wo ist die Person versichert, welches Arbeitsrecht gilt? Eine allgemeine Antwort gibt es nicht, eine für Ihren Fall schon.
Doppelbesteuerung
Das Doppelbesteuerungsabkommen Deutschland Frankreich
Das Abkommen verteilt das Besteuerungsrecht zwischen beiden Staaten. Unternehmensgewinne besteuert in der Regel der Staat, in dem das Unternehmen sitzt. Hat es eine Betriebsstätte im anderen Staat, darf dieser die Gewinne der Betriebsstätte besteuern. Für Löhne gilt grundsätzlich der Staat, in dem gearbeitet wird, mit Ausnahmen für Grenzgänger.
Verrechnungspreise
Verrechnungspreise in der Unternehmensgruppe
Liefern oder leisten Gesellschaften einer Gruppe untereinander, müssen die Preise einem Fremdvergleich standhalten: so, als hätten fremde Dritte sie vereinbart. Das gilt für Waren, Dienstleistungen, Lizenzen und Umlagen. Die Finanzverwaltung verlangt dazu Aufzeichnungen, kleinere Unternehmen haben Erleichterungen.
Wir legen Verrechnungspreise fest, dokumentieren sie und vertreten sie in der Betriebsprüfung. So zahlt die Gruppe nicht in beiden Ländern auf denselben Gewinn.
Quelle: § 1 AStG, § 90 Abs. 3 AO, Gewinnabgrenzungsaufzeichnungsverordnung (GAufzV) · Stand: Oktober 2026
Netzwerk
Unser internationales Netzwerk
Besonders mit deutsch-französischen Unternehmenssituationen sind wir vertraut. Unsere eigene Rechtsberatung betrifft das deutsche Recht. GHJ ist Mitglied in PrimeGlobal, einem internationalen Verbund unabhängiger Kanzleien. Kommen ausländische Rechtsfragen hinzu, arbeiten wir mit Kolleginnen und Kollegen im Ausland zusammen oder vermitteln Partner unseres Vertrauens. Sie behalten einen Ansprechpartner in Kehl.
Häufige Fragen
Häufige Fragen zur Grenze
Ihre Frage ist nicht dabei? Rufen Sie uns an oder schreiben Sie uns.
-
Ja. Das Abkommen stammt von 1959 und wurde mehrfach geändert, zuletzt 2015. Es regelt, welcher Staat Einkünfte besteuern darf, etwa Unternehmensgewinne, Dividenden, Löhne und Renten. Außerdem legt es fest, wie Doppelbesteuerung vermieden wird. Für Grenzgänger enthält es eine eigene Regel.
-
Wir beraten Unternehmen und Privatpersonen. Grenzgängern helfen wir bei Fragen zu Steuer und Sozialversicherung. Wir beraten im deutschen Steuerrecht, die französische Seite stimmen wir bei Bedarf mit Partnern ab.
-
Das hängt von der Art der Umsätze ab. Bei vielen Leistungen an französische Unternehmen schuldet der Kunde die Steuer, dann ist keine Registrierung nötig. Liefert oder montiert ein deutsches Unternehmen aber in Frankreich oder verkauft an Privatkunden, kann eine französische Umsatzsteuernummer nötig werden.
Kontakt
Ihr Termin auf Deutsch, Französisch oder Englisch
Sagen Sie uns, worum es geht und in welcher Sprache Sie sprechen möchten. Wir stellen das passende Team zusammen.